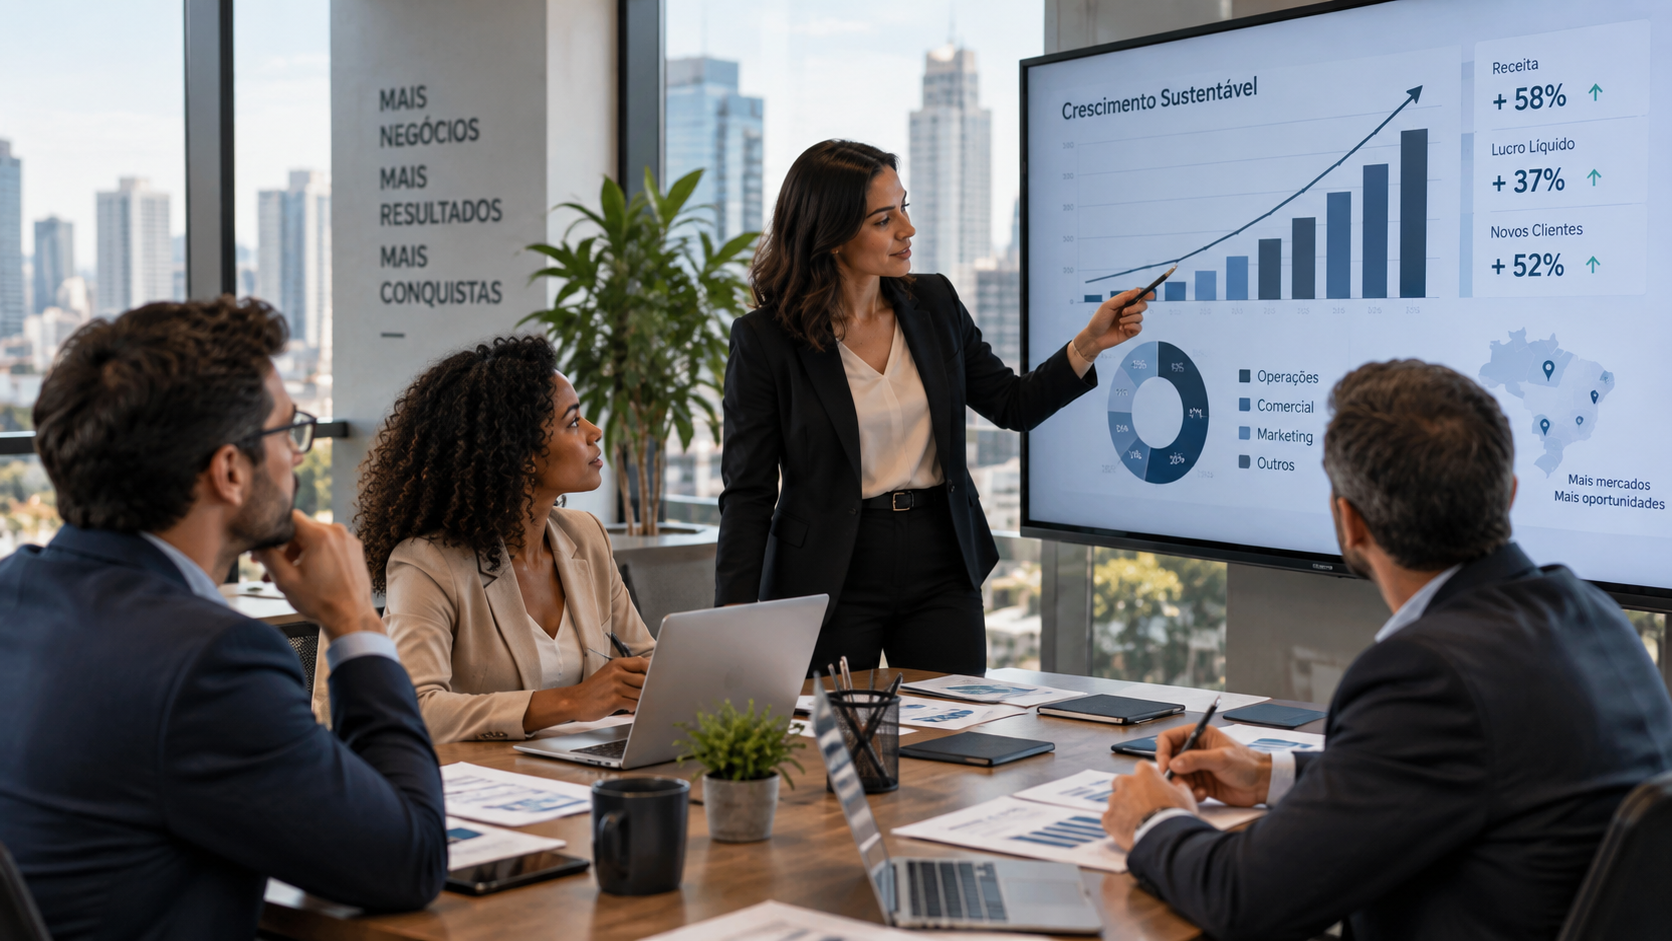
Crescer aumenta o volume e também muda a qualidade das decisões. Veja os sinais de que a estrutura contábil precisa evoluir com o negócio.
Crescimento não é apenas faturar mais
Uma empresa pode crescer em clientes, equipe, unidades, produtos, contratos e complexidade muito antes de perceber que sua estrutura administrativa ficou para trás. O que funcionava com poucos lançamentos e decisões concentradas nos sócios passa a gerar atrasos, retrabalho e dúvidas.
Nesse momento, a contabilidade não deve apenas registrar o que já aconteceu. Ela precisa receber dados confiáveis, fechar informações no prazo e produzir uma leitura útil da operação. Se o negócio mudou, a forma de acompanhar custos, tributos, folha, caixa e resultados também precisa mudar.
Sete sinais de que existe um desalinhamento
- Os números chegam tarde. Quando o fechamento chega depois das decisões, ele perde valor gerencial.
- Financeiro e contabilidade não fecham. Saldos divergentes, classificações diferentes e conciliações pendentes indicam falhas no fluxo de informação.
- Os relatórios existem, mas ninguém os usa. Demonstrativos sem contexto ou explicação dificilmente apoiam decisões.
- O regime tributário nunca é reavaliado. Mudanças de receita, margem, folha, atividade ou estrutura societária podem alterar os cenários.
- O fechamento depende de uma pessoa. Processos pouco documentados criam risco operacional e perda de continuidade.
- Problemas aparecem apenas no vencimento. Uma operação madura antecipa pendências e mantém um calendário compartilhado.
- Os sócios não conseguem explicar o resultado. Faturamento maior não significa necessariamente lucro ou caixa maior.
O que uma contabilidade compatível com o novo momento entrega
O primeiro ganho é previsibilidade: responsabilidades claras, documentos enviados no prazo, conciliações recorrentes e um calendário de fechamento conhecido. O segundo é qualidade: plano de contas coerente, critérios de classificação, centros de resultado quando necessários e relatórios que conversem com a gestão.
Também deve existir espaço para orientação. Isso inclui explicar variações relevantes, revisar premissas tributárias, apontar riscos e indicar quando um tema ultrapassa a rotina mensal e exige um trabalho especializado.
Como fazer um diagnóstico prático
Comece comparando a empresa de hoje com a estrutura criada no início da operação. Liste novas fontes de receita, contratos, unidades, colaboradores, sistemas, meios de pagamento e obrigações. Depois, verifique onde os dados nascem, quem os valida e quanto tempo leva para transformá-los em informação contábil.
Não procure apenas erros. Procure decisões que hoje são tomadas sem informação suficiente: contratação, preço, retirada dos sócios, expansão, investimento ou mudança de regime. Essas lacunas revelam quais entregas precisam evoluir primeiro.
O próximo passo não precisa ser uma troca imediata
Em alguns casos, alinhar responsabilidades, prazos e formato dos relatórios já melhora muito a relação. Em outros, será necessário reorganizar processos, integrar sistemas ou buscar uma contabilidade com capacidade para acompanhar o novo porte da operação.
O importante é não tratar como normal a distância entre o que a empresa se tornou e o que sua contabilidade consegue mostrar. Crescimento sustentável pede uma base que acompanhe a realidade — e ajude os gestores a enxergar o próximo passo com mais clareza.